mBank CompanyMobile
autorstwa mBank S.A.
4,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Dla firm
- Oceny
- 4,7
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
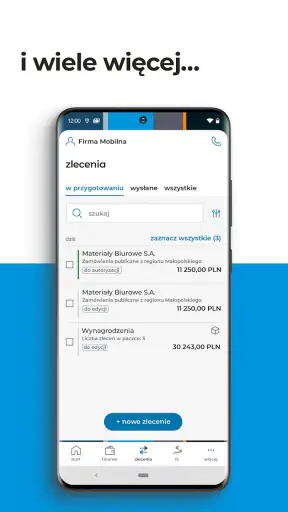
 Analiza autorstwa Getfullapps
Jeśli prowadzisz firmę i korzystasz z rachunku korporacyjnego w mBanku, telefon może stać się najwygodniejszym miejscem do rozpoczęcia wielu bankowych spraw. mBank CompanyMobile to aplikacja mobilna dla klientów korporacyjnych mBank S.A., czyli narzędzie skierowane nie do użytkownika prywatnego, lecz do osoby, która musi szybko sprawdzić sytuację firmy, zareagować na płatność albo dopilnować spraw finansowych poza biurem.
Po kilku dniach używania widzę ją przede wszystkim jako aplikację do kontroli i działania w ruchu. Nie zastępuje całego środowiska pracy w firmie, ale dobrze odpowiada na momenty, w których nie chcę otwierać komputera tylko po to, żeby sprawdzić saldo, przejrzeć operację czy zająć się przelewem. Jej największą zaletą jest właśnie skrócenie drogi między pytaniem „co dzieje się na rachunku?” a konkretną decyzją.
Od nagłej potrzeby do wykonanej operacji
Kiedy nagle trzeba zająć się firmową płatnością, najpierw ustalam, czy mam komplet danych i właściwy dostęp, zamiast od razu przechodzić do zatwierdzania. W tej części przyglądam się temu krótkiemu przejściu od pilnej potrzeby do konkretnej operacji, a następnie temu, jak przygotować korzystanie z aplikacji, by pośpiech nie zastąpił firmowych zasad.
1. Punkt wyjścia: firma potrzebuje szybkiej kontroli
Najbardziej naturalny scenariusz zaczyna się poza biurem. Dostawca wysyła informację o płatności, księgowość pyta o środki, a właściciel jest akurat w drodze na spotkanie. W takiej chwili nie potrzebuję rozbudowanego panelu z dziesiątkami widoków. Potrzebuję odpowiedzi na kilka praktycznych pytań: czy pieniądze są na właściwym rachunku, jaka operacja właśnie się pojawiła i czy mogę wykonać potrzebne działanie bez czekania do powrotu przy biurku.
Tu aplikacja ma sens szczególnie dla małych firm, osób zarządzających finansami samodzielnie oraz pracowników, którzy mają określony zakres dostępu do bankowości korporacyjnej. Mobilny format ogranicza liczbę kroków i pozwala potraktować telefon jako punkt szybkiego kontaktu z firmowym rachunkiem. Nie jest to jednak rozwiązanie dla kogoś, kto szuka pełnego systemu do prowadzenia księgowości, planowania budżetu czy zarządzania dokumentami.
Warto też od razu zauważyć, że aplikacja należy do kategorii narzędzi dla firm, a nie do zwykłej bankowości osobistej. To ważna różnica przy wyborze. Jeśli ktoś korzysta z mBanku wyłącznie prywatnie, powinien szukać aplikacji przeznaczonej do osobistego konta. CompanyMobile jest pomyślana wokół relacji przedsiębiorstwa z bankiem i uprawnień związanych z rachunkiem firmowym.
2. Pierwsze wejście i organizacja pracy
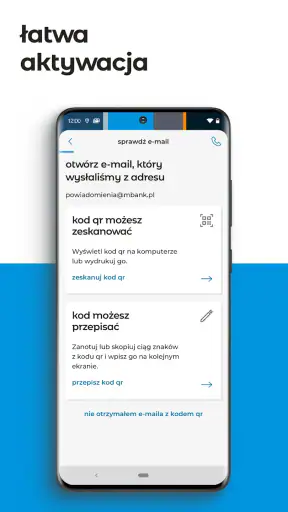
Przy pierwszym kontakcie najważniejsze jest poprawne przygotowanie dostępu. W aplikacji bankowej nie warto zaczynać od wykonywania przelewu. Najpierw sprawdzam, czy widzę właściwą firmę, rachunek i zakres operacji, który rzeczywiście powinien być dostępny na telefonie. To prosty nawyk, ale przy kilku rachunkach albo kilku osobach pracujących na jednym środowisku pomaga uniknąć pomyłki.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Praktyczna wskazówka: przed wyjściem z biura dobrze jest wykonać spokojny przegląd aplikacji, kiedy mam dostęp do wszystkich potrzebnych informacji i mogę skontaktować się z osobą odpowiedzialną za bankowość. Dzięki temu później telefon służy do działania, a nie do rozwiązywania problemu z konfiguracją w pośpiechu. W bankowości firmowej takie przygotowanie ma większą wartość niż sama szybkość interfejsu.
Aplikacja jest bezpłatna, co obniża próg wejścia dla firmy już korzystającej z usług mBanku. Ma oznaczenie wiekowe PEGI 3, choć w praktyce oczywiście jest narzędziem dla dorosłych użytkowników biznesowych. Obecna wersja to 3.14.9, a wymagany system zaczyna się od wersji 9. Dla osoby zmieniającej telefon istotne jest więc sprawdzenie zgodności urządzenia przed wyjazdem lub okresem zwiększonej liczby płatności.
3. Sprawdzenie sytuacji bez otwierania komputera
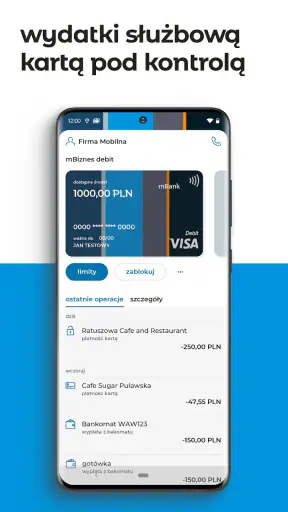
Najczęściej zaczynam od rachunku i historii operacji. To nie brzmi efektownie, ale właśnie ten etap decyduje o użyteczności aplikacji w codziennej pracy. Gdy pojawia się pytanie o płatność, nie muszę od razu przechodzić do działania. Najpierw mogę ustalić, czy przelew został już zrealizowany, czy obciążenie dotyczy właściwego odbiorcy i czy saldo odpowiada temu, czego spodziewałem się po ostatnich operacjach.
To przydaje się także podczas rozmowy z kontrahentem. Zamiast obiecywać, że „sprawdzę później”, mogę szybko zweryfikować stan rachunku i wrócić do rozmowy z konkretną informacją. Właśnie w takich krótkich sytuacjach aplikacja daje więcej niż tradycyjna bankowość otwierana wyłącznie na komputerze.
Jednocześnie mobilny ekran nie jest idealnym miejscem do szczegółowej analizy wielu operacji naraz. Jeśli chcę porównać długi okres, przygotować zestawienie albo przejrzeć wiele pozycji według kilku kryteriów, większy ekran i pełny system bankowości internetowej są wygodniejsze. CompanyMobile wygrywa szybkością dostępu, ale przegrywa z komputerem wtedy, gdy potrzebuję szerokiego obrazu.
4. Przejście od kontroli do działania
Gdy już wiem, co dzieje się na rachunku, mogę przejść do konkretnej operacji. Najbezpieczniej robić to według stałego schematu: najpierw odbiorca, potem rachunek, kwota i tytuł, a na końcu ponowne sprawdzenie całości przed zatwierdzeniem. Na małym ekranie łatwo przeczytać dane pobieżnie, zwłaszcza gdy działam między spotkaniami.
Moja rada jest prosta: nie traktować szybkości jako powodu do pomijania kontroli. Telefon skraca drogę do płatności, ale nie zwalnia z odpowiedzialności za dane. Przy przelewach firmowych dodatkowy moment na sprawdzenie rachunku odbiorcy i kwoty jest rozsądniejszy niż późniejsze wyjaśnianie pomyłki.
W tym miejscu ujawnia się ważny kompromis. Aplikacja mobilna jest dobra do pojedynczej, pilnej czynności, natomiast mniej wygodna przy seryjnym wprowadzaniu wielu płatności. Jeżeli firma codziennie realizuje dużą liczbę przelewów, komputerowe środowisko pracy może być lepszym miejscem do przygotowania całego pakietu. Telefon sprawdza się wtedy jako narzędzie kontroli, akceptacji lub reakcji na wyjątek, a nie jako główne stanowisko księgowe.
5. Handoff: kiedy sprawa przechodzi między osobami
W firmie płatność rzadko jest wyłącznie prywatną decyzją jednej osoby. Dane może przygotować księgowość, przełożony może je sprawdzić, a osoba uprawniona zatwierdzić operację. Właśnie na tym etapie trzeba patrzeć na aplikację nie tylko jak na ekran do klikania, ale jako element większego obiegu pracy.
Jeżeli kilka osób korzysta z bankowości korporacyjnej, warto wcześniej ustalić prostą zasadę: kto przygotowuje płatność, kto ją weryfikuje i kto ma prawo ją zatwierdzić. Aplikacja może przyspieszyć kontakt z rachunkiem, ale nie zastąpi firmowej procedury. Bez jasnego podziału odpowiedzialności nawet wygodne narzędzie zwiększa ryzyko nieporozumień.
Dobrym zastosowaniem jest sytuacja, w której osoba zarządzająca jest poza biurem i musi szybko zareagować na przygotowaną operację. Zamiast czekać na powrót do komputera, może wykonać przypisaną jej czynność mobilnie. Z drugiej strony nie polecałbym przenoszenia całej komunikacji do przypadkowych wiadomości tekstowych. Dane odbiorcy, kwota i cel płatności powinny być przekazane w sposób uporządkowany, a nie jako niejasna prośba typu „zatwierdź to, co wysłałem”.
To jeden z mniej oczywistych wniosków z używania aplikacji: jej wartość rośnie, gdy firma ma prosty proces, a maleje, gdy każdy pracownik działa według własnych przyzwyczajeń. CompanyMobile może skrócić etap akceptacji, ale nie naprawi źle zaprojektowanego obiegu dokumentów ani nie zastąpi kontroli wewnętrznej.
6. Realny scenariusz: płatność między spotkaniami
Wyobraźmy sobie właściciela firmy usługowej, który rano otrzymuje informację, że dostawca czeka na przelew. Księgowość przygotowała dane, ale właściciel jest już w drodze. Otwiera aplikację, sprawdza rachunek i historię, upewnia się, że operacja dotyczy właściwego kontrahenta, a następnie wykonuje przypisaną mu czynność. Po wszystkim może wrócić do spotkania bez uruchamiania laptopa.
W tym scenariuszu najważniejszy nie jest sam fakt istnienia aplikacji, lecz kolejność działań. Najpierw rozpoznanie sytuacji, później weryfikacja, następnie wykonanie operacji i na końcu potwierdzenie, że sprawa została domknięta. Taki schemat ogranicza ryzyko działania na podstawie niepełnej wiadomości z komunikatora lub pamięci.
Jest też druga strona. Jeśli księgowość nie przekazała pełnych danych, jeśli przelew wymaga dodatkowej decyzji albo jeśli użytkownik nie ma właściwych uprawnień, mobilność nie rozwiąże problemu. Wtedy trzeba wrócić do osoby przygotowującej płatność lub do pełnej bankowości internetowej. Aplikacja przyspiesza dobrze przygotowaną sprawę, ale nie zamienia niekompletnego zlecenia w gotową operację.
7. Co dzieje się po wykonaniu czynności
Po zleceniu płatności nie kończę pracy na samym przycisku zatwierdzenia. Sprawdzam, czy operacja pojawiła się w odpowiednim miejscu i czy jej status odpowiada temu, czego oczekiwałem. Przy ważniejszych płatnościach zachowuję też firmowy ślad komunikacyjny: informuję księgowość lub osobę odpowiedzialną, że wykonałem swoją część zadania.
To szczególnie istotne przy przekazywaniu spraw między pracownikami. Jedna osoba może widzieć przygotowaną operację, druga może ją zatwierdzić, a trzecia musi wiedzieć, że płatność została obsłużona. Telefon pomaga wykonać czynność, ale nie powinien być jedynym miejscem, w którym firma przechowuje wiedzę o jej przebiegu.
W codziennym użyciu doceniam właśnie tę rolę aplikacji jako narzędzia do szybkiego zamykania małych spraw. Nie budowałbym jednak na niej całego systemu raportowania. Do regularnego porządkowania finansów, uzgadniania dokumentów i pracy zespołowej nadal potrzebne są firmowe procesy oraz większy ekran.
8. Gdzie przepływ zaczyna się łamać
Pierwszym ograniczeniem jest zależność od telefonu i jego aktualnego stanu. Jeśli urządzenie jest rozładowane, niedostępne albo działa na nieobsługiwanym systemie, wygoda mobilnego dostępu znika. Dlatego przed podróżą służbową warto sprawdzić nie tylko samą aplikację, lecz także możliwość skorzystania z alternatywnego kanału bankowości.
Drugie ograniczenie dotyczy skali. Przy jednym przelewie lub szybkim sprawdzeniu rachunku telefon jest praktyczny. Przy wielu rachunkach, licznych operacjach i rozbudowanym procesie akceptacji może wymagać większej uwagi niż komputer. Mały ekran sprzyja koncentracji na jednej sprawie, ale utrudnia porównywanie kilku informacji jednocześnie.
Trzecia trudność pojawia się przy nietypowych sytuacjach. Gdy płatność wymaga wyjaśnienia, dane są niepełne albo trzeba przeanalizować szerszy kontekst, mobilna aplikacja nie powinna być traktowana jako jedyne źródło odpowiedzi. Wtedy lepiej przejść do bankowości internetowej lub skontaktować się z właściwą osobą w firmie, zamiast próbować rozwiązać wszystko na ekranie telefonu.
Nie poleciłbym tego narzędzia także firmie, która oczekuje rozbudowanego centrum zarządzania finansami w jednym miejscu. Jeśli najważniejsze są zaawansowane zestawienia, masowa obsługa płatności, praca na dużej liczbie dokumentów albo szczegółowa analiza, aplikacja mobilna będzie raczej dodatkiem niż głównym rozwiązaniem.
9. Jak wypada na tle zwykłych alternatyw
Najbliższą alternatywą jest bankowość internetowa otwierana w przeglądarce. Komputer oferuje większy ekran i lepszy przegląd danych, dlatego wygrywa przy planowaniu, analizie oraz pracy księgowej. CompanyMobile ma przewagę wtedy, gdy liczy się chwila: jestem poza biurem, mam już potrzebne dane i muszę sprawdzić albo wykonać jedną rzecz.
Drugą alternatywą jest kontakt z pracownikiem firmy, który ma dostęp do bankowości. To może być wygodne, ale tworzy zależność od jego obecności i czasu. Aplikacja pozwala osobie z odpowiednimi uprawnieniami działać samodzielnie, choć wymaga wcześniejszego uporządkowania ról. Nie oznacza to, że każdy powinien mieć pełny dostęp. Przeciwnie, mobilność powinna iść w parze z zasadą ograniczania uprawnień do zakresu potrzebnego na danym stanowisku.
Trzecią opcją jest osobista aplikacja bankowa, ale to niewłaściwe porównanie dla klienta korporacyjnego. Prywatne konto i firmowy rachunek mają inne zastosowanie, dlatego nie wybierałbym narzędzia tylko dlatego, że znam je z codziennego życia. W przypadku przedsiębiorstwa ważniejsze jest dopasowanie do relacji z bankiem i firmowego obiegu odpowiedzialności niż przyzwyczajenie do interfejsu.
10. Dla kogo to dobry wybór
Najwięcej skorzysta właściciel małej lub średniej firmy, menedżer oraz pracownik, który potrzebuje mobilnego dostępu do rachunku korporacyjnego. Aplikacja ma sens dla osób, które często przemieszczają się między spotkaniami, chcą szybko kontrolować operacje i nie wykonują całej pracy finansowej na telefonie.
Docenią ją także firmy, w których istnieje jasny podział ról. Jeśli wiadomo, kto przygotowuje płatność, kto ją sprawdza i kto zatwierdza, mobilny etap może skrócić oczekiwanie. Warto wtedy traktować aplikację jako sprawny punkt decyzyjny, a nie jako zamiennik całego systemu administracyjnego.
Mniej zadowolony będzie użytkownik, który potrzebuje rozbudowanej analityki, masowego wprowadzania danych albo jednego miejsca do obsługi wszystkich procesów finansowych. Nie wybrałbym jej jako jedynego narzędzia dla dużego zespołu bez wcześniej ustalonych procedur. W takim środowisku wygoda pojedynczego telefonu może zostać przyćmiona przez problemy z komunikacją i kontrolą.
11. Moja ocena po przejściu całego procesu
mBank CompanyMobile jest aplikacją o jasno określonej roli: ma dać klientowi korporacyjnemu szybki dostęp do bankowości wtedy, gdy komputer jest zbyt daleko albo zwyczajnie nie jest potrzebny. Nie próbuje zastąpić księgowości, systemu finansowego i firmowej organizacji. Jej siła polega na tym, że skraca prosty przepływ od sprawdzenia sytuacji do wykonania konkretnej czynności.
Na odbiór aplikacji wpływa także jej obecna popularność: ma średnią ocenę 4,7, a liczba ocen przekracza tysiąc. Korzysta z niej ponad sto tysięcy użytkowników, co pokazuje, że mobilny dostęp do bankowości firmowej odpowiada realnej potrzebie. Traktuję te liczby jako sygnał zainteresowania, nie jako powód do pomijania własnych wymagań dotyczących uprawnień, skali pracy i wygody.
Najbardziej przekonuje mnie scenariusz „sprawdź, zdecyduj, wykonaj, przekaż dalej”. W nim aplikacja jest szybka i praktyczna. Najmniej przekonuje mnie próba używania jej do zadań, które z natury wymagają dużego ekranu, wielu danych i dłuższej analizy. Jeśli potrzebujesz mobilnego uzupełnienia firmowej bankowości, to rozsądny wybór; jeśli szukasz kompletnego centrum finansowego, potraktuj ją tylko jako jeden z elementów większego procesu.
Zalety
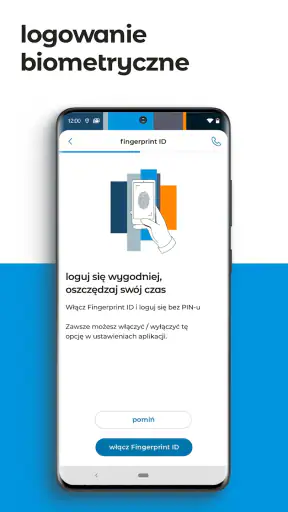
- Szybkie logowanie biometrią, bez konieczności wpisywania hasła.
- Możliwość zastrzegania karty bez kontaktu z infolinią.
- Czytelne powiadomienia o transakcjach pomagają kontrolować wydatki.
- Wygodne doładowania telefonu i płatności za rachunki.
- Aplikacja działa sprawnie także przy słabszym połączeniu internetowym.
Wady
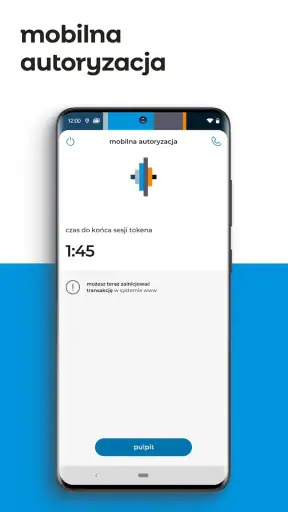
- Niektóre funkcje wymagają dodatkowej autoryzacji kodem lub SMS-em.
- Interfejs może wydawać się zbyt rozbudowany nowym użytkownikom.
- Część operacji bankowych jest dostępna wyłącznie w serwisie internetowym.
- Powiadomienia push mogą nie docierać natychmiast na każdym urządzeniu.
- Korzystanie z aplikacji wymaga aktualnego systemu i kompatybilnego telefonu.
Często zadawane pytania dotyczące mBank CompanyMobile
Czym jest aplikacja mBank CompanyMobile i do czego służy?
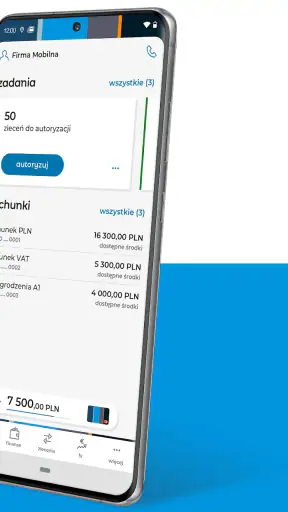
mBank CompanyMobile to aplikacja mobilna przeznaczona dla klientów firmowych mBanku, umożliwiająca obsługę rachunków przedsiębiorstwa z poziomu smartfona. Po zalogowaniu użytkownik może sprawdzać saldo i historię operacji, wykonywać przelewy, autoryzować dyspozycje oraz kontrolować bieżące finanse firmy bez konieczności korzystania z komputera. Zakres funkcji może zależeć od rodzaju rachunku, uprawnień użytkownika i umowy zawartej z bankiem.
Czy korzystanie z mBank CompanyMobile jest bezpieczne?
Aplikacja wykorzystuje standardowe mechanizmy ochrony bankowości mobilnej, takie jak logowanie zabezpieczone kodem, biometrią lub inną metodą dostępną na danym urządzeniu. W zależności od operacji może być również wymagana dodatkowa autoryzacja. Przed instalacją warto pobierać aplikację wyłącznie z oficjalnego sklepu Google Play lub App Store, regularnie aktualizować system oraz nie udostępniać nikomu danych logowania, kodów SMS ani powiadomień autoryzacyjnych.
Jakie operacje firmowe można wykonywać w aplikacji mBank CompanyMobile?
Zakres dostępnych operacji zależy od konfiguracji bankowości firmowej oraz indywidualnych uprawnień nadanych przez właściciela lub administratora rachunku. Zwykle aplikacja pozwala sprawdzać salda, przeglądać historię transakcji, wykonywać wybrane przelewy krajowe, zarządzać odbiorcami i zatwierdzać operacje oczekujące na autoryzację. Przed pobraniem warto sprawdzić aktualną listę funkcji w opisie aplikacji i dokumentacji mBanku.
Czy mBank CompanyMobile działa na każdym telefonie z Androidem lub iOS?
Aplikacja wymaga kompatybilnego urządzenia oraz obsługiwanej wersji systemu Android albo iOS. Na starszych smartfonach niektóre funkcje mogą działać nieprawidłowo lub aplikacja może nie być dostępna do instalacji. Do korzystania potrzebne jest także połączenie z internetem, choć jego rodzaj może zależeć od wykonywanej czynności. Przed instalacją należy sprawdzić wymagania techniczne podane w oficjalnym sklepie oraz zapewnić wystarczającą ilość wolnej pamięci.
Co zrobić, jeśli nie mogę zalogować się do mBank CompanyMobile albo zgubiłem telefon?
W przypadku problemów z logowaniem należy najpierw sprawdzić połączenie internetowe, poprawność danych, ustawienia daty i godziny oraz dostępność aktualizacji aplikacji. Nie należy wielokrotnie wpisywać przypadkowych kodów, ponieważ konto może zostać czasowo zablokowane. Jeśli telefon został zgubiony lub skradziony, trzeba jak najszybciej skontaktować się z mBankiem i zablokować dostęp do bankowości mobilnej. W razie podejrzenia oszustwa należy korzystać wyłącznie z oficjalnych kanałów kontaktu banku.

mBank CompanyMobile
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu companymobile@mbank.pl, odwiedź stronę http://mbank.pl lub zapoznaj się z jego https://www.mbank.pl/o-nas/o-mbanku/polityka-prywatnosci-mobile-msp.html.